「格安SIMや共済を紹介するだけで継続収入になる」
「毎月使うサービスだからストック型の収入になる」
「共済は安くて保障もあるから人にも勧めやすい」
株式会社Next Aid(ネクストエイド)では、通信サービスや共済など、生活に関わるサービスを扱う代理店ビジネスが展開されています。
私の周りでも、Next Aidやいきいきスマイル共済の勧誘を見かける機会はかなり多くなっています。
ただ、共済は一般の商品とは少し違います。
加入者から掛金を集め、病気・ケガ・事故などが起きた人へ給付する仕組みなので、
「紹介すると報酬が出るか」だけでなく
「保障として本当に安心して人へ勧められるか」まで見る必要があります。
特に確認したいのは、
- 共済を一般の人へ勧誘する仕組みに問題はないのか
- いきいきスマイル共済は誰が運営しているのか
- 掛金はどのように管理されているのか
- 大規模災害などで給付請求が集中した場合に支払えるのか
- 代理店報酬と共済掛金の関係はどうなっているのか
- 結局、代理店としてどれくらい売れば利益になるのか
という点です。
この記事では、Next Aidを単純に「怪しい」「安全」と決めつけず、現在確認できる公開資料と公的情報をもとに、代理店ビジネスと共済の両面から検証します。
先に結論
- Next Aidは実在する会社で、通信・代理店・インフラサービスを展開している
- いきいきスマイル共済の運営主体はNext Aidそのものではなく、いきいきスマイル労働組合
- 一つの労働組合の共済は、一定の場合に保険業法の適用除外となる
- したがって「保険会社として認可されていない=違法」とは言えない
- ただし保険会社と同じ規制・契約者保護制度の下にあるとは限らない
- 公開資料では代理店初期費用52,800円と商品加入が案内されている
- 共済・通信などの契約継続に応じて継続コミッションが発生する仕組みがある
- 共済加入者の募集と代理店報酬が結びついているため、保障の必要性と報酬目的を分けて考える必要がある
- 大規模災害時の支払能力は、現在の残高だけでなく準備金・再保険等まで確認したい
- Next Aid(ネクストエイド)とは?
- Next Aidでは何を紹介するのか?
- Next Aidの代理店になるにはいくらかかる?
- 報酬プランは「商品を売る」+「代理店を増やす」仕組み
- いきいきスマイル共済はNext Aidが運営しているわけではない
- 「無認可共済だから違法」は正確ではない
- 共済を代理店が勧誘すること自体は問題ないのか?
- 誰でもマインクラブに入れば労働組合員になれる仕組みはどう見る?
- 共済で一番気になるのは「大規模災害でも本当に払えるのか」
- 収支報告を公開している点は確認できる
- 「ソルベンシーマージン967%」という説明はどう見る?
- 再保険を使っているのかは重要な確認ポイント
- 掛金のうち、どれくらいが給付に使われるのか?
- 「共済だから安い」だけで判断しない
- 格安SIMは本当にストック収入になる?
- 固定費を回収するには、何人の顧客が必要なのか
- 共済加入者を増やすほど代理店報酬も増える構造は理解しておく
- SNSや知人への勧誘では特定商取引法にも注意
- 20日間のクーリングオフも確認する
- Next Aidは結局稼げる?
- Next Aidに向いている人・慎重に考えたい人
- 共済へ入る前に確認したい10項目
- よくある質問
- まとめ|共済を売るビジネスだからこそ、報酬より先に支払能力を見る
- 参考にした情報
Next Aid(ネクストエイド)とは?
株式会社Next Aidは、大阪府大阪市淀川区に本社を置く会社です。
公開されている概要書面では、電気通信事業、MVNO事業、代理店事業、インフラサービス事業などを事業内容として掲載しています。
| 項目 | 内容 |
|---|---|
| 会社名 | 株式会社Next Aid |
| 代表取締役 | 綾原 秀樹 |
| 所在地 | 大阪府大阪市淀川区西中島4丁目2-26 天神第一ビル10階 |
| 主な事業 | 電気通信、MVNO、代理店、インフラサービス |
| 電気通信事業届出番号 | E-02-04487 |
Next Aidの特徴は、単一商品を販売するMLMではなく、通信・共済・生活サービスなど、毎月継続して利用するサービスを代理店が紹介する点です。
Next Aidでは何を紹介するのか?
公開資料では、主に次のような商品・サービスが扱われています。
- 通信サービス
- 生命共済
- 損害共済
- Nextハートなどの生活支援サービス
通信料金や共済掛金のような毎月継続する支払いから、代理店へ継続的なコミッションが発生することがビジネスの大きな特徴です。
公式プレゼン資料でも、
契約が継続する
↓
通信費・共済掛金等から継続コミッション
というストック型報酬が説明されています。
Next Aidの代理店になるにはいくらかかる?
公開されているプレゼン資料では、ビジネス代理店の初期費用として52,800円(税込)が記載されています。
| 項目 | 金額 |
|---|---|
| 代理店登録費用 | 33,000円 |
| コンプライアンス研修費用 | 11,000円 |
| オンラインシステム使用料 | 8,800円 |
| 合計 | 52,800円 |
さらに資料には、代理店登録と同時に商品・サービスへの加入が必要と記載されています。
そのため、実際の初年度負担は52,800円だけではありません。
加入する通信・共済等の料金も含めて収支を考える必要があります。
上記は現在Web上で確認できる公開プレゼン資料をもとにしています。料金・商品構成・報酬条件は変更される可能性があるため、契約前には最新の概要書面を確認してください。
報酬プランは「商品を売る」+「代理店を増やす」仕組み
Next Aidの公開資料では、募集した商品・サービスに設定されたポイントをもとに、最大50%までのベーシックボーナスが案内されています。
1段目の報酬率は、自分自身の加入状況やコンプライアンス研修の受講などによって変わります。
さらに、直接紹介した代理店人数や契約口数によって、取得できる報酬段階が上がる仕組みです。
| 条件 | 報酬率 | 主な条件 |
|---|---|---|
| 1段目 | 15~28% | 自身の商品加入・研修・共済口数等 |
| 2段目 | 5~7% | 直接代理店1人等 |
| 3段目 | 5% | 直接代理店3人 |
| 4段目 | 5% | 直接代理店5人または60口等 |
| 5段目 | 3% | 直接代理店7人または80口等 |
| 6段目 | 2% | 直接代理店10人または100口等 |
つまり、
+
自分の商品加入
+
代理店紹介
+
組織の継続契約
=
代理店報酬
という構造になっています。
いきいきスマイル共済はNext Aidが運営しているわけではない
ここは重要です。
いきいきスマイル共済の運営主体は株式会社Next Aidではなく、いきいきスマイル労働組合です。
公開情報では、Next Aidの従業員、販売代理店関係者、マインクラブ会員などが加入対象として説明されています。
共済に加入する場合には、労働組合への加入が必要で、公開パンフレットでは、
- 労働組合入会金:550円
- 労働組合年会費:1,100円
と案内されています。
「無認可共済だから違法」は正確ではない
共済について検索すると、「無認可だから違法なのでは?」という情報も見つかります。
ここは制度を正確に分ける必要があります。
金融庁は、保険業法の適用除外となるものとして、一定の条件の下で、
- 一つの会社内の共済
- 一つの労働組合の共済
- 一つの学校内の共済
- 小規模な共済
などを挙げています。
したがって、「保険会社として金融庁の免許を持っていない=違法」ではありません。
一方で金融庁は、こうした適用除外団体の共済について、保険業法上のルールではなく、団体独自のルールで運営されるものがあるため、掛金をどのように管理しているかなどを確認した上で契約判断するよう注意喚起しています。
「認可されているか」だけではなく、運営主体・加入資格・掛金管理・準備金・給付実績・大規模損害への備えまで確認することが重要です。
共済を代理店が勧誘すること自体は問題ないのか?
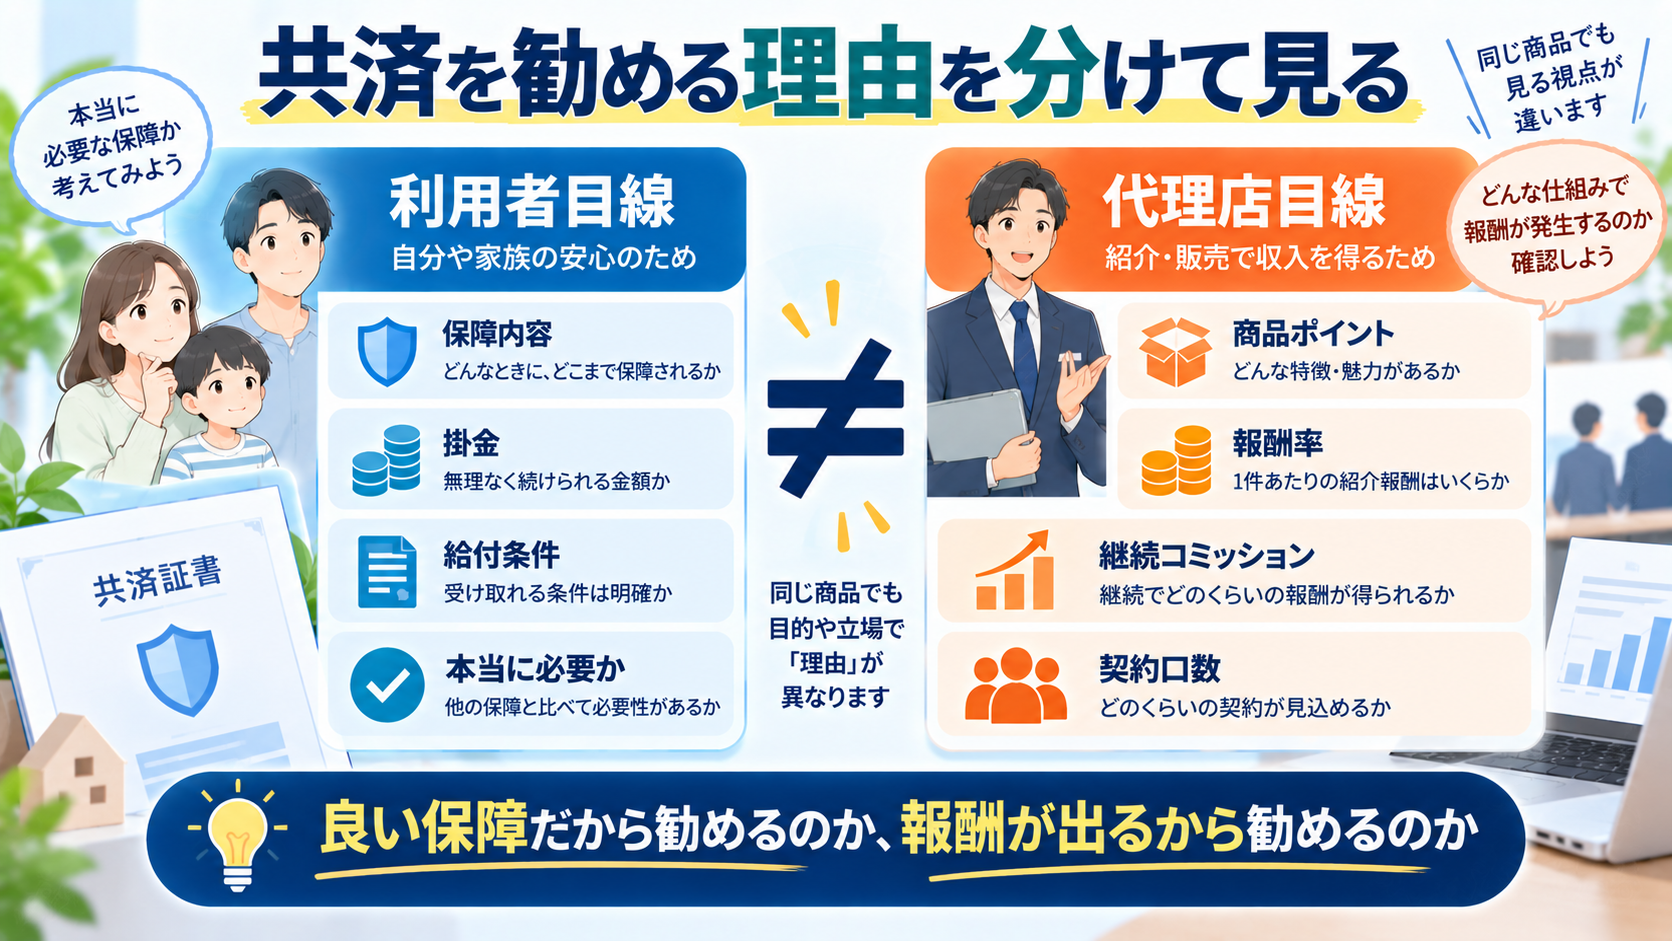
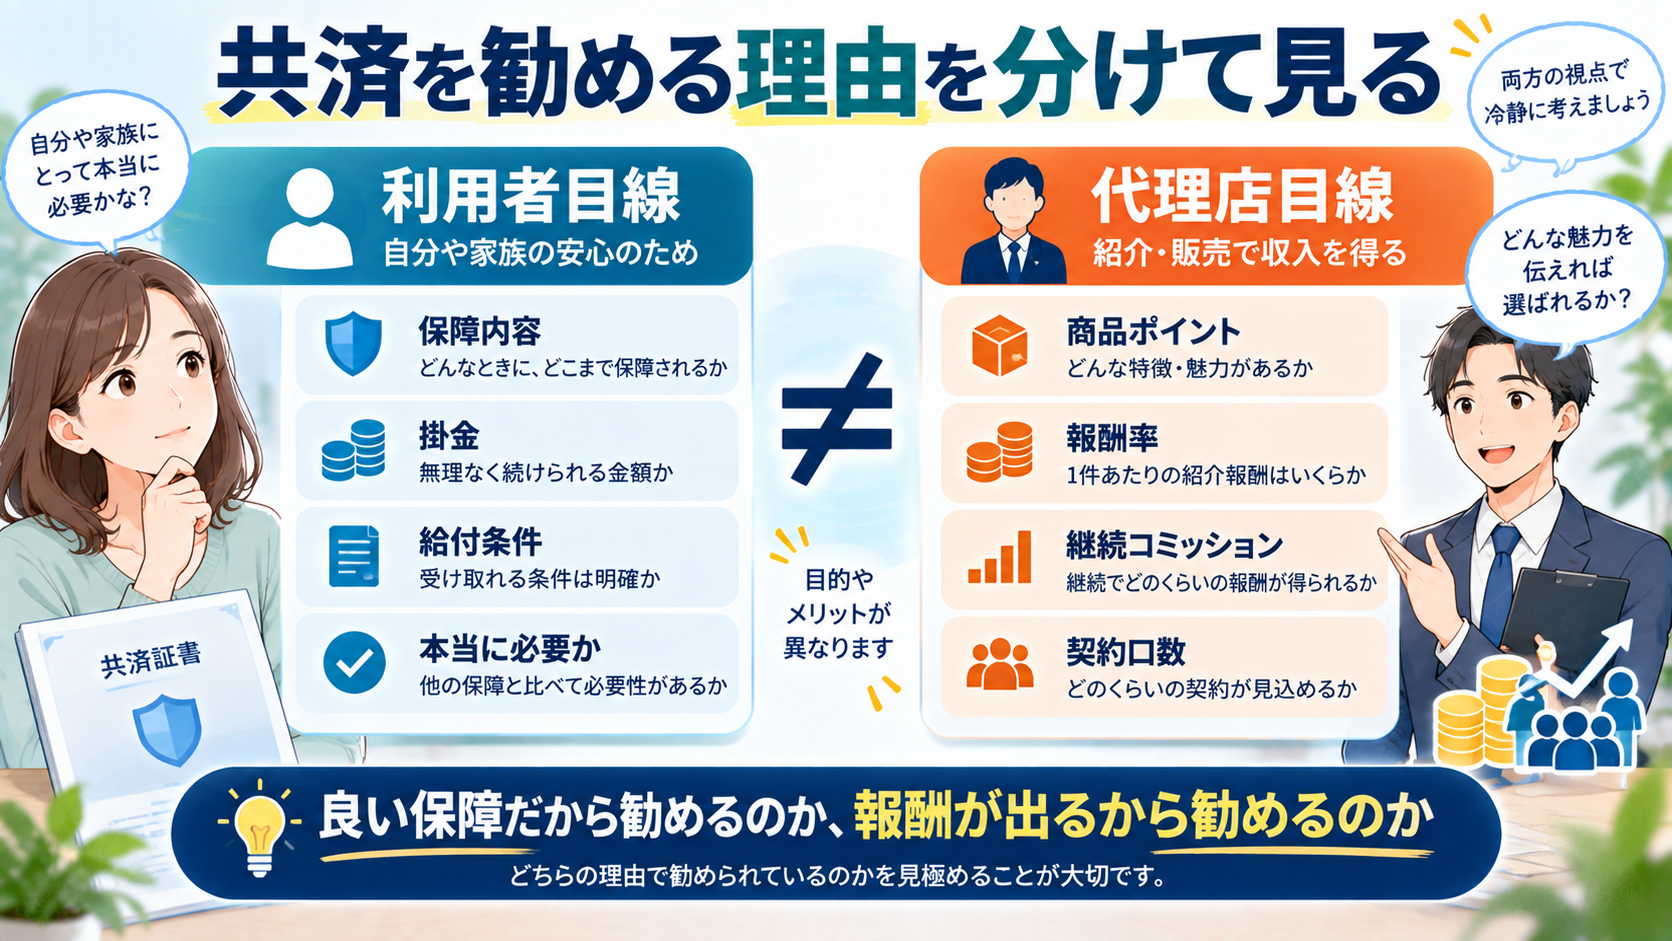
共済を人へ紹介すること自体が、一律に禁止されているわけではありません。
ただし、Next Aidの場合は、共済加入者の募集と代理店報酬が結びついています。
公開プレゼン資料では、生命共済・損害共済の契約から代理店コミッションが発生し、自分自身の共済加入口数によって報酬率が上がる仕組みも説明されています。
ここで重要なのは、
「この人には本当にこの保障が必要だから勧める」
と
「契約が増えると自分の報酬が上がるから勧める」
を分けて考えることです。
これは保険や金融商品でも同じですが、販売側に報酬が発生する以上、利用者側は「保障内容そのものが自分に必要なのか」を独立して判断する必要があります。
誰でもマインクラブに入れば労働組合員になれる仕組みはどう見る?
公開情報では、Next Aidの代理店や従業員だけでなく、マインクラブ会員もいきいきスマイル労働組合へ加入できる仕組みが示されています。
ここは、契約前に確認しておきたい部分です。
金融庁が保険業法の適用除外として挙げているのは「一つの労働組合の共済」です。
したがって、実際にどのような人が組合員となり、どのような組合活動があり、構成員自治がどのように機能しているのかは、共済制度を理解する上で重要です。
単に、
→
マインクラブへ登録
→
労働組合へ加入
→
共済契約
という手順だけを見るのではなく、自分が何の組合員になるのか、組合員としてどのような権利・義務を持つのかも確認した方がよいでしょう。
共済で一番気になるのは「大規模災害でも本当に払えるのか」
共済を検討する上で、私が特に重要だと思うのがここです。
普段の入院やケガで給付金が支払われていることと、地震・大型台風・大規模水害などで多数の加入者から同時に請求が発生した場合に十分払えることは別問題です。
共済の安全性を見るなら、少なくとも次の項目を確認したいところです。
- 年間の共済掛金収入
- 年間の給付金支払額
- 責任準備金・積立余剰金
- 現預金等の保有額
- 加入者数・契約口数
- 災害時に想定している最大支払額
- 再保険・再共済など外部へのリスク移転の有無
- 第三者監査の内容
収支報告を公開している点は確認できる
いきいきスマイル労働組合については、過去の収支報告や定期的な収支報告会を行っているという公開情報が確認できます。
Next Aidのプレゼン資料にも、収益の余剰金を責任準備金として翌年以降の共済事業に使用する旨の説明があります。
これは、何も財務情報を示していない共済よりも確認材料になります。
ただし、「収支報告を出している」ことと「大規模災害が起きても全給付を問題なく支払える」ことは同じではありません。
見るべきなのは残高の大きさだけでなく、契約件数・最大給付額・災害リスクとのバランスです。
「ソルベンシーマージン967%」という説明はどう見る?
Next Aid・スマイル共済を紹介するWebサイトでは、「ソルベンシーマージン967%」とする説明も見られます。
ただし、一般の生命保険会社が公表するソルベンシーマージン比率は、保険業法上の算定基準に基づく監督指標です。
いきいきスマイル共済が同じ法令・同じ算式・同じ監督基準で算定された数字なのかは、今回確認できた公開資料だけでは判断できませんでした。
数字だけを保険会社と横並び比較しない方が安全です。 算定根拠、対象資産、想定リスク、計算式まで確認して初めて比較できます。
再保険を使っているのかは重要な確認ポイント
保険会社や大規模な共済では、一つの巨大災害によって支払いが集中するリスクを外部へ分散するため、再保険・再共済を利用することがあります。
今回の公開Web調査では、いきいきスマイル共済について、現在どの再保険・再共済契約をどの範囲で利用しているのかを一次資料で明確に確認できませんでした。
一部の紹介者サイトでは、再保険を積極的には使わず、支払いが余剰資金を超えた場合には分割給付や代理店コミッションの一時的な引き下げなどを検討する趣旨の説明が紹介されています。
ただし、これは第三者サイト上の説明であり、最新の正式約款・財務資料で確認すべき内容です。
「今までちゃんと払われています」だけではなく、大規模災害で通常を大きく上回る請求が出た場合に、どの資金から、どの順番で、どこまで支払う仕組みなのかを説明できるかが重要です。
掛金のうち、どれくらいが給付に使われるのか?
共済とMLMが組み合わさっている場合、掛金のうちどの程度が給付原資、運営費、代理店報酬に回るのかも確認したいポイントです。
公開プレゼン資料では、共済契約から代理店へ継続コミッションが支払われる仕組みが明示されています。
一方、一部の関連資料・紹介者サイトでは、コミッション、給付原資、運営経費、責任準備金などの割合も紹介されています。
ただし、最新の実績割合については、正式な最新収支報告書で確認するのが安全です。
共済を保障として比較するときには、
→
給付原資
+
準備金
+
運営費
+
代理店報酬
の内訳を理解しておくことが重要です。
「共済だから安い」だけで判断しない
いきいきスマイル共済には、少額の掛金で加入できる商品が複数あります。
価格面に魅力を感じる人もいるでしょう。
しかし、保険・共済は月額料金だけで比較する商品ではありません。
少なくとも、
- どんな場合に給付されるか
- いくら給付されるか
- 免責期間はあるか
- 告知義務はあるか
- 給付対象外となるケース
- 契約更新条件
- 大規模災害時の取り扱い
まで確認する必要があります。
格安SIMは本当にストック収入になる?
Next Aidの通信サービスについては、共済とは別に考えた方が分かりやすいです。
通信サービスは毎月利用料が発生するため、顧客が解約しない限り、代理店に継続コミッションが発生する仕組みと相性があります。
つまり理論上は、
→
通信契約が継続
→
毎月ポイント発生
→
継続報酬
というストック型収入になります。
ただし、実際の収入は契約数・ポイント・報酬率・解約率で決まります。
「1人契約すれば毎月大きな不労所得になる」という話ではありません。
固定費を回収するには、何人の顧客が必要なのか
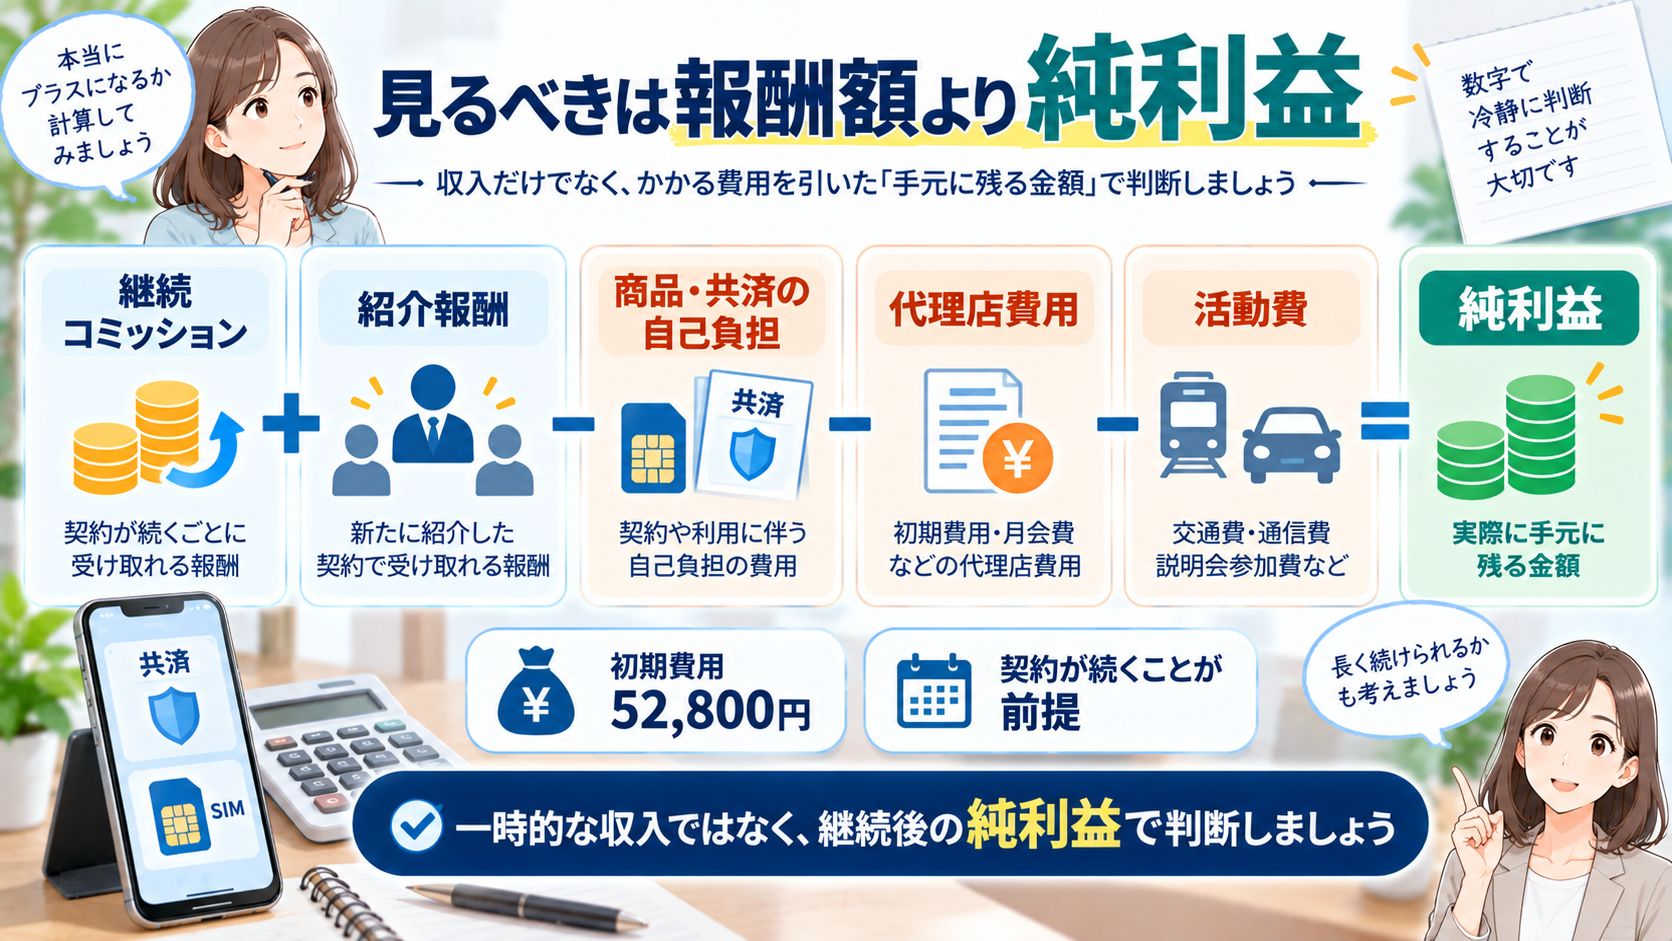
Next Aidで代理店ビジネスを考えるなら、報酬額ではなく純利益を見る必要があります。
最初に52,800円の代理店費用があり、そのほかにも自分自身の商品・サービス契約があります。
そのため、
-
自分の商品代
-
活動費
-
初期費用の回収分
=
純利益
で考えます。
たとえば公開プレゼン資料には、平均5,000ポイントの商品を8人が契約し、28%の料率なら月11,200円という計算例があります。
これはあくまで例であり、全員が同じ条件になるわけではありません。
しかし、少なくとも「1~2人へ紹介すればすぐ大きく稼げる」という報酬構造ではないことは分かります。
共済加入者を増やすほど代理店報酬も増える構造は理解しておく
Next Aidでは、生命共済・損害共済も代理店報酬の対象になっています。
また、自分自身が一定口数の共済へ加入することで報酬率が上がる仕組みも公開資料に掲載されています。
この構造自体が直ちに問題ということではありません。
ただ、共済の勧誘を受ける人は、紹介者に経済的利益があることを理解した上で話を聞いた方がよいでしょう。
| 利用者が見るポイント | 代理店が見るポイント |
|---|---|
| 保障内容 | 商品ポイント |
| 掛金 | 報酬率 |
| 給付条件 | 継続コミッション |
| 支払能力 | 契約口数・組織拡大 |
SNSや知人への勧誘では特定商取引法にも注意
Next Aidの代理店制度が、特定負担を伴い、他の代理店を紹介することで利益を得られる連鎖販売取引に該当する場合、特定商取引法のルールを守る必要があります。
消費者庁の特定商取引法ガイドでは、勧誘前に、
- 統括者・勧誘者等の氏名または名称
- 特定負担を伴う契約について勧誘する目的であること
- 商品・役務の種類
を伝えることが必要とされています。
また、利益・費用・解約条件などについて事実と異なる説明をすることや、重要事項を告げないことも禁止されています。
「副業の話がある」
「節約できるサービスを教える」
「共済の説明だけ聞いて」
と誘われ、実際には代理店ビジネスへの参加を勧められる場合は、勧誘方法を確認した方がよいでしょう。
20日間のクーリングオフも確認する
連鎖販売取引に該当する契約では、法律で定められた書面を受け取った日などから20日間のクーリングオフが認められています。
また、事実と違う説明や威迫などによってクーリングオフしなかった場合は、期間経過後でも解除できる場合があります。
契約後に「思っていた内容と違う」と感じた場合は、紹介者だけで判断せず、消費生活センターなどへ相談してください。
Next Aidは結局稼げる?
Next Aidで実際に報酬を得ることは可能です。
公開資料にも具体的な報酬制度があり、通信・共済等の継続契約からコミッションを得る仕組みが確認できます。
ただし、
- 初期費用が必要
- 自分自身の商品契約が必要
- 高い報酬率には複数の商品加入や代理店紹介が必要
- 顧客・代理店の契約が解約されれば継続報酬も減る
- 共済を扱う以上、商品の理解と説明責任も大きい
という点もあります。
「生活インフラだから誰でも簡単にストック収入になる」
と考えるのは早いです。
Next Aidに向いている人・慎重に考えたい人
| 向いている可能性がある人 | 慎重に考えたい人 |
|---|---|
| 通信・共済を自分で理解して説明できる | 保障内容を理解せず知人へ勧めようとしている |
| 販売・営業そのものが得意 | 「権利収入」という言葉だけで参加を考えている |
| 費用と報酬を数字で管理できる | 友人・家族へ勧誘することに抵抗がある |
| 最新約款や収支報告まで確認する | 紹介者の説明だけで共済を安全だと判断している |
共済へ入る前に確認したい10項目
- 共済の正式な運営主体はどこか
- 自分はどの労働組合へ、どの資格で加入するのか
- 最新の約款を読んだか
- 年間掛金収入はいくらか
- 年間給付額はいくらか
- 責任準備金はいくらあるか
- 大規模災害時の支払方法はどうなるか
- 再保険・再共済を利用しているか
- 代理店へ掛金の何%程度が報酬として支払われるか
- 紹介者ではなく正式資料で確認できるか
よくある質問
Next Aidは違法な会社ですか?
この記事で違法な会社とは判断していません。株式会社Next Aidは実在し、通信事業の届出番号等も公開されています。代理店ビジネスについては、特定商取引法などのルールを守って勧誘する必要があります。
いきいきスマイル共済は無認可だから違法ですか?
そう単純には言えません。金融庁は、一つの労働組合の共済などについて、一定の場合に保険業法の適用除外となることを示しています。ただし、保険会社と同じ保険業法上の監督・保護制度の下にあるわけではない場合があるため、運営内容や掛金管理を確認する必要があります。
共済を代理店が勧誘してもいいのですか?
共済の紹介自体が一律に禁止されているわけではありません。ただし、代理店制度・報酬制度・勧誘方法については、それぞれ適用される法律や規約を守る必要があります。また、利用者は紹介者に報酬が発生することを理解した上で、保障内容を独立して判断した方がよいでしょう。
大地震が起きても共済金は支払われますか?
個々の商品で何が保障対象になるかは約款によります。また、保障対象であっても、大規模災害で多数の請求が集中した場合の支払能力は、責任準備金や資産、リスク分散策などを確認する必要があります。今回確認した公開情報だけでは、現在の再保険・再共済契約の詳細までは確認できませんでした。
収支報告を出しているなら安全ですか?
収支情報を公開していることは判断材料になります。ただし、現在の残高が十分に見えても、将来の最大損害額に耐えられるかは別です。加入者数、保障額、準備金、巨大災害リスクなどを合わせて確認する必要があります。
Next Aidは不労所得になりますか?
顧客契約が継続すれば継続コミッションが発生するため、ストック型報酬の性質はあります。ただし、顧客獲得、代理店獲得、契約維持などが必要であり、何もしなくても自動的に収入が増える仕組みではありません。
代理店初期費用はいくらですか?
現在Web上で確認できる公開プレゼン資料では、代理店登録33,000円、コンプライアンス研修11,000円、オンラインシステム使用料8,800円の合計52,800円と案内されています。加えて商品・サービス加入が必要とされています。契約前には最新概要書面を確認してください。
まとめ|共済を売るビジネスだからこそ、報酬より先に支払能力を見る
- Next Aidは通信・共済・生活サービス等を扱う代理店ビジネス
- 公開資料では代理店初期費用52,800円
- 商品加入と代理店紹介の両方が報酬率に関係する
- 通信・共済等から継続コミッションが発生する
- いきいきスマイル共済の運営主体は、いきいきスマイル労働組合
- 一つの労働組合の共済は一定の場合に保険業法の適用除外となる
- 「金融庁の保険会社認可がない=違法」という単純な話ではない
- 一方、保険会社と同じ規制・保護制度に依存できるとは限らない
- 共済の募集と代理店報酬が結びついているため、保障の必要性を独立して判断したい
- 収支報告があることと、大規模災害への支払能力は別に確認が必要
- 再保険・再共済、大規模災害時の支払ルールは契約前に確認したい
Next Aidは、通信・共済など日常生活で利用されるサービスを継続型報酬につなげている点では、分かりやすいビジネスモデルです。
一方、共済は単なる定期購入商品ではありません。
紹介された人は、病気や事故が起きたときに本当に給付を受けられることを期待して掛金を払います。
そのため代理店側も、
「この契約を取れば自分に何ポイント付くか」より先に、「この保障を自分の家族にも安心して勧められるか」
を確認する必要があります。
共済を判断するときは、月額の安さではなく
「いざというとき誰が、どの財源から、どこまで払うのか」まで確認してください。
コメント