返金・出金ができず困っている場合は、新たな入金や追加送金をする前に、いったん手続きを止めてください。
特に「出金するには手数料・税金・保証金などの追加支払いが必要」と言われた場合は、その場で送金せず、これまでの送金記録やDMなどを保存して、金融機関・消費生活センター・警察などへ相談してください。
アジアンバンク(Asian Bank & Capital Trust/ABCT)について、「返金されない」「出金できない」「解約したい」と調べている方がいます。
私は以前、アジアンバンクを紹介していた会員から実際にSNSでDMを受け、Zoom、事業説明会、さらに紹介者を交えた3者Zoomまで参加しました。
その中では、「ドルで資産を持てる」「5~8%程度の金利」「紹介すると報酬がもらえる」「一口3,100ドル」などの説明を受けています。
さらに、報酬について質問するとUSDTで支払われるとの説明があり、日本の金融規制について尋ねた際には「海外の銀行なので日本の金融庁の許可は必要ない」という趣旨の回答も受けました。
この記事を最初に公開した当時から私は強い疑問を感じていましたが、その後はネット上で返金・解約・出金に関する相談や報告も見られるようになっています。
- 私が実際に受けたアジアンバンクの勧誘内容
- 説明会で提示された金利・参加費・紹介制度
- 私が当時から疑問を感じていたポイント
- 返金・出金できない場合に最初にすること
- 銀行振込・暗号資産など支払方法別の相談先
- 被害回復をうたう「返金代行」に注意する理由
結論|私はアジアンバンクへの新たな入金を勧めません
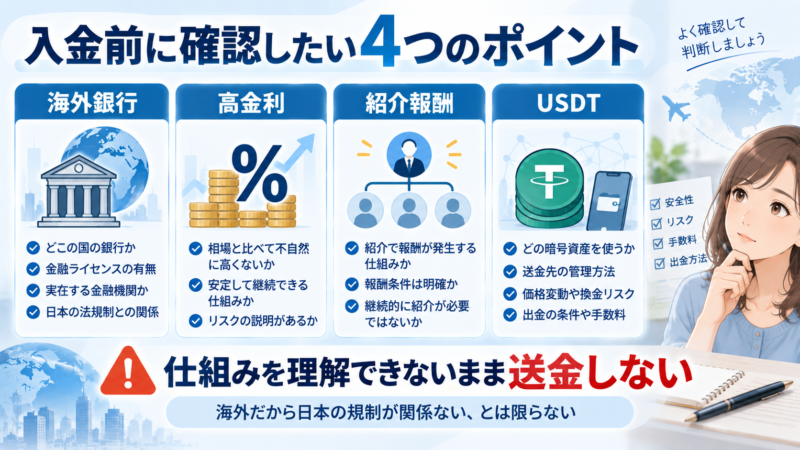
私は現時点で、アジアンバンクへの新たな入金や、知人への紹介を勧めません。
ただし、この記事ではアジアンバンクを刑事事件として「詐欺」と断定するものではありません。詐欺罪が成立するかどうかは、捜査機関や司法が個別の事実関係をもとに判断することです。
それでも私が注意を呼びかける理由は、実際に受けた勧誘の中に、資金を預ける前に慎重に確認すべき点がいくつもあったためです。
- SNSのDMから勧誘が始まった
- 5~8%程度の金利が得られると説明された
- 一口3,100ドルと説明された
- 紹介制度があり、報酬が発生すると説明された
- 報酬はUSDTで支払われると説明された
- 日本の金融規制について質問すると「海外だから必要ない」という趣旨の説明を受けた
金融庁は、SNSを通じた投資勧誘について、返金されない、出金できない、出金のために追加費用を要求されるといった相談が寄せられているとして注意を呼びかけています。
「今しか参加できない」「早く入金した方がいい」と言われても、急ぐ必要はありません。少なくとも金融機関や消費生活センターなど、勧誘者とは利害関係のない第三者へ確認してから判断してください。
アジアンバンクとは?私が実際に受けた勧誘
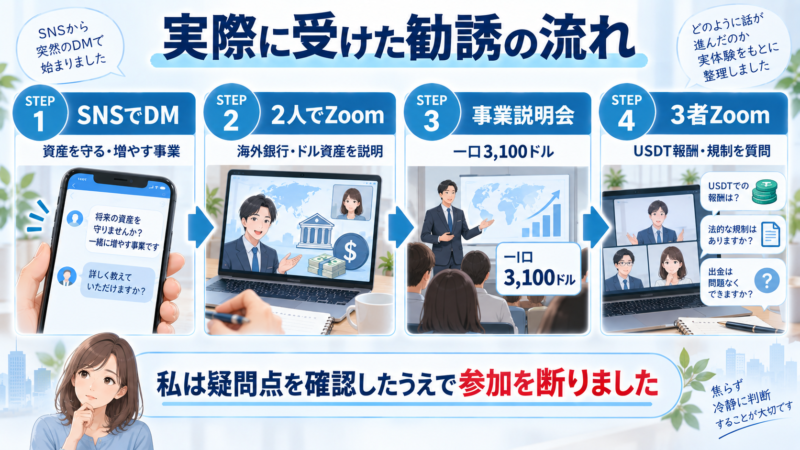
私がアジアンバンクを知ったきっかけは、SNSへ突然届いたDMでした。
自分の資産を守る、増やす、稼ぐことのできる事業について話を聞いてほしい
おおむねこのような内容でした。
「案件ではなく事業」という説明でしたが、具体的に何をするのか分からなかったため、一度Zoomで話を聞いてみることにしました。
Zoomで説明された内容
最初のZoomでは、主に次のような説明を受けました。
- 日本円の価値が下がっているためドルを持った方がよい
- 海外の銀行口座を個人で開設するのは難しい
- アメリカの銀行へ預けることができる
- 定期預金で5~8%程度の金利を得られる
- 紹介制度があり報酬を受け取れる
「海外の銀行」「高い金利」「紹介報酬」という組み合わせが気になったため、私は後日、事業説明会にも参加しました。
事業説明会では一口3,100ドルと説明された
事業説明会では、参加前に顔出しが必要で、Zoomの表示名にアカウントIDと紹介者名を入れるよう求められました。
そこで私が実際に聞いた説明を整理すると、次のようになります。
| 項目 | 当時の説明内容 |
|---|---|
| 参加費 | 一口3,100ドル |
| 金利 | 5~8%程度と説明 |
| 資産 | 米ドルで保有できると説明 |
| 紹介制度 | 紹介による報酬あり |
| 報酬 | USDTで支払われると説明 |
| 紹介枠 | 活動できる口数には上限があると説明 |
当時1ドル155円で計算すると、3,100ドルは約48万円です。
さらに説明会では、非常に大きな収入を得た人がいるという趣旨の話もありました。
3者Zoomで私が直接質問したこと
説明会のあと、紹介者と別の男性を交えた3者Zoomが組まれました。
私はここで、疑問に感じていたことを直接質問しました。
報酬は日本円で受け取るのか?
この質問に対しては、USDTという暗号資産で支払われるという説明でした。
日本の金融規制は関係ないのか?
私は暗号資産や金融商品を扱うのであれば、日本での規制について確認する必要があるのではないかと質問しました。
これに対しては、「海外の銀行なので日本の金融庁の許可は必要ない」という趣旨の説明を受けました。
しかし、海外事業者であることだけを理由に、日本国内で必要となる登録や規制がすべて無関係になるとは限りません。
実際に必要な登録や法規制は、どのような商品を、誰が、どの立場で日本居住者へ勧誘しているのかによって判断されます。
海外事業者であることだけを理由に、日本で必要となる登録や規制がすべてなくなるわけではありません。実際の適用関係は、取引内容や勧誘方法などによって判断されます。
返金・出金できないという相談や報告が見られる
私がこの記事を最初に書いた当時も、ネット上にはアジアンバンクの解約や出金を不安視する書き込みがありました。
その後も、「口座を解約したい」「残っている資金をどう返金・出金するのか」といった相談や、出金できないという内容の投稿・注意喚起が見られます。
ネット上の個人投稿や民間サイトの相談事例だけで、アジアンバンクによる被害や詐欺が公的に認定されたと判断することはできません。ただし、実際に資金を預けている人が「出金できない」「解約方法が分からない」と困っている場合は、放置せず早めに第三者へ相談することが重要です。
アジアンバンクから返金・出金できないときに最初にすること
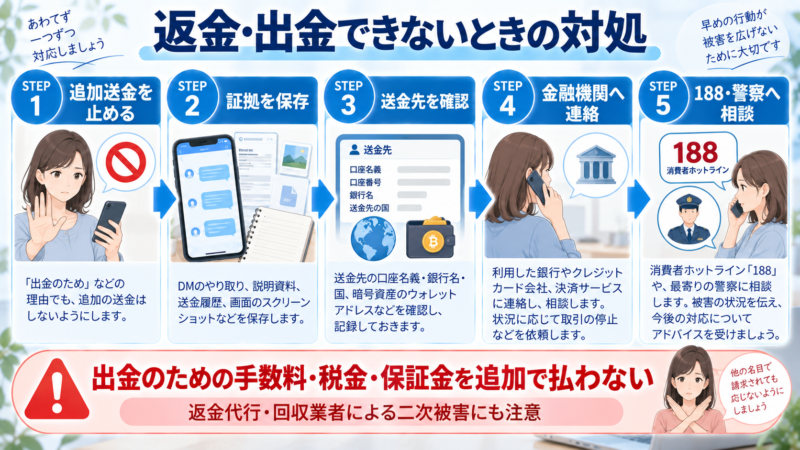
ここからは、すでに資金を支払い、返金・解約・出金で困っている方に向けた内容です。
STEP1|追加の送金をしない
最も重要なのは、返金や出金のためという理由でさらにお金を支払わないことです。
金融庁には、投資資金を出金しようとすると「手数料」「保証金」「税金」などを要求され、さらに送金したものの結局資金を回収できなかったという相談が寄せられています。
「税金を先に払う必要がある」
「口座凍結を解除する保証金が必要」
「返金処理の手数料が必要」
こうした要求を受けた場合は、支払う前に公的な相談窓口へ確認してください。
STEP2|証拠を消さずに保存する
相手とのやり取りを削除する前に、できるだけ証拠を保存します。
- 紹介者の氏名・SNSアカウント
- DM・LINE・メールの履歴
- Zoomや説明会でもらった資料
- 契約書・申込書・概要を説明する資料
- 銀行振込の明細
- 暗号資産を送った場合の取引履歴・TXID
- ウォレットアドレス
- 入金額・入金日
- 出金申請をした日時と結果
- 返金を断られた際のやり取り
- 管理画面の残高・取引履歴のスクリーンショット
サイトやアカウントが後から見られなくなる可能性も考え、画面だけでなくURLや日時も一緒に保存しておくと相談しやすくなります。
STEP3|銀行振込なら振込先金融機関へ早急に連絡する
国内の預金口座へ銀行振込をしている場合は、振込先の金融機関と警察へできるだけ早く相談してください。
預金口座等への振込みを利用した詐欺等の被害では、振り込め詐欺救済法に基づき、振込先口座に資金が残っている場合に被害回復分配金を受け取れる可能性があります。
ただし、必ず返金される制度ではありません。すでに資金が引き出されている場合などは、分配を受けられないことがあります。
銀行口座への振込みの場合、被害に気づいたら警察と振込先金融機関へ早めに連絡してください。
STEP4|暗号資産で送った場合は利用した取引所へ相談する
USDTなどの暗号資産を送っている場合は、利用した暗号資産交換業者へ、送金先・取引日時・TXIDなどを用意して相談してください。
暗号資産は一度送金すると、銀行振込のように簡単に取り消せるものではありません。それでも、被害状況を記録して取引所や警察などへ情報を提供することは重要です。
STEP5|消費者ホットライン188へ相談する
契約や返金についてどこへ相談すればよいか分からない場合は、消費者ホットライン「188(いやや)」へ相談できます。
188は最寄りの消費生活センターなどにつながる全国共通の番号です。
相談するときは、「アジアンバンク」という名称だけを伝えるのではなく、いつ、誰から、どのように勧誘され、いくら、どの方法で支払ったのかを時系列で説明できるようにしておくとスムーズです。
STEP6|詐欺の可能性を感じたら警察へ相談する
「説明とまったく違う」「返金を求めても連絡が取れない」「出金するために次々と追加送金を求められる」など、詐欺の可能性を感じる場合は警察へ相談してください。
返金を求めるときは「誰に・いくら・何を根拠に払ったか」を整理する
アジアンバンクの返金を考える場合、「紹介者へ返金を求めれば必ず戻る」「この方法なら必ず取り戻せる」と一律には言えません。
支払い方法、契約相手、送金先、契約書面の有無、勧誘時の説明などによって対応が変わるためです。
まず次の内容を1枚のメモに整理してください。
この情報と証拠を持って消費生活センターや弁護士などへ相談した方が、状況を整理しやすくなります。
「返金できます」という回収業者による二次被害にも注意
返金に困って検索している方に、もう一つ注意してほしいことがあります。
「被害金を取り戻します」「海外から資金を回収できます」などと連絡してくる別の業者へ、安易にお金を払わないでください。
投資トラブルの被害者を狙い、「返金手続きを代行する」「資金を回収できる」などと持ちかけて新たな金銭を要求する二次被害にも注意が必要です。
「回収の保証金が必要です」
「必ず返金できます」
「別の商品を購入すれば被害金を戻せます」
こうした話が来ても、その場で支払わないでください。
「海外の銀行だから安心」という説明だけでは判断できない
私が勧誘されたとき、「アメリカの銀行」「ドル資産」「高い金利」という言葉は大きな魅力として説明されていました。
しかし、海外に法人等の登録が存在することと、日本の居住者へ金融商品を勧誘するために必要な登録や規制を満たしていることは別問題です。
日本の居住者へどのような商品を、誰が、どの立場で勧誘しているのか。その業務に必要な日本での登録やルールまで確認することが重要です。
アジアンバンクへ入金する前に確認したい7項目
- 契約相手は誰なのか
- 資金は実際にどこへ送られるのか
- 日本で必要となる登録やルールを確認できるか
- いつ、どの条件で出金できるのか
- 中途解約した場合の条件は何か
- 紹介報酬はどのような条件で支払われるのか
- 問題が起きた場合、誰が対応するのか
これらの質問に対して、口頭説明だけではなく契約書面などで明確な回答を確認できないのであれば、大きなお金を動かす前に立ち止まるべきだと私は考えます。
私が勧誘を断った理由
私は事業説明会と3者Zoomまで参加しましたが、最終的にアジアンバンクへの参加を断りました。
一口3,100ドルという金額の大きさだけが理由ではありません。
海外の銀行であることを強調する一方、日本での規制について質問したときの回答、USDTで支払われる紹介報酬、紹介制度を使った勧誘など、私自身が納得できない点が複数あったためです。
断りの連絡をした際には、北海道から東京まで説明に行くという趣旨の提案まで受けました。
よくある質問
アジアンバンクは詐欺なのですか?
この記事では、刑事事件として詐欺だと断定していません。一方で、私が実際に受けた勧誘内容や、返金・出金に関するネット上の相談・報告を踏まえると、私は新たな入金を勧めません。大きな資金を動かす前に、金融機関や公的相談窓口など第三者へ確認することをおすすめします。
返金されない場合はどうすればいいですか?
追加送金を止め、DM・契約資料・振込記録などを保存してください。国内銀行口座へ振り込んだ場合は、警察と振込先金融機関へ早急に相談します。あわせて消費者ホットライン188へ相談してください。
紹介者に返金を求めれば戻りますか?
必ず戻るとは言えません。誰とどのような契約をしたのか、実際の送金先は誰なのか、勧誘時にどのような説明を受けたのかによって異なります。証拠を整理して消費生活センターや弁護士などへ相談してください。
出金のために手数料を払えと言われました。払うべきですか?
その場では支払わず、まず第三者へ相談してください。出金時に税金・保証金・手数料などを追加要求し、さらに送金させる投資詐欺の手口について金融庁も注意を呼びかけています。
相談するのにお金はかかりますか?
消費生活センターへの相談自体は無料です。188は相談窓口へつながった時点から通話料金が発生します。弁護士などの専門家については相談先によって費用が異なります。
まとめ|返金・出金で困っているなら追加送金せず、早めに相談する
- 私は実際にSNSからアジアンバンクの勧誘を受けた
- 当時は一口3,100ドル、5~8%程度の金利などの説明を受けた
- 紹介制度があり、報酬はUSDTと説明された
- 解約・出金方法を尋ねる相談や、出金トラブルに関する報告が見られる
- ただしネット上の報告だけで詐欺と断定することはできない
- 返金・出金できない場合は追加送金を止め、証拠を保存する
- 銀行振込なら振込先金融機関と警察へ早急に相談する
- 消費者ホットライン188も利用する
- 「返金代行」を名乗る二次被害にも注意する
この記事を最初に書いたとき、私はアジアンバンクについて「本当に自分のお金を預けて大丈夫なのか」という視点から検証しました。
現在はそれに加えて、すでにお金を預けてしまい、返金・解約・出金で困っている人がどう行動するかが非常に重要になっています。
返金を求めても進まない場合、焦って追加のお金を支払うことは避けてください。
「返金するために、もう一度お金を払ってください」と言われても、その場で送金しないでください。被害回復をうたった二次被害にも注意し、まず公的な相談窓口へ相談してください。
公的相談先:消費者ホットライン188(消費者庁)
銀行振込の場合:振り込め詐欺等の被害にあわれた方へ(金融庁)
投資勧誘の注意点:SNS上の投資勧誘に関する注意喚起(金融庁)
コメント